Sneh zo strechy a poškodené auto: Kto zaplatí škodu a ako postupovať
Mnoho motoristov predpokladá, že ak im v zime poškodí vozidlo zosunutá lavína z budovy, opravu automaticky zaplatí ich povinné zmluvné poistenie. Je to zásadný omyl. Zákonná poistka chráni cudzí majetok pred škodou, ktorú spôsobíte prevádzkou vlastného auta. Keď spôsobí sneh zo strechy a poškodené auto zostane stáť s prelomenou kapotou alebo prasknutým sklom, z vlastného PZP nedostanete ani cent. Náhradu musíte žiadať buď z vlastnej kasko zmluvy, alebo priamo od správcu nehnuteľnosti, ktorý zanedbal svoju zákonnú údržbu.
V praxi ide o súboj medzi rýchlosťou vyplatenia peňazí a nutnosťou dokazovania. Zatiaľ čo vaša zmluvná poisťovňa vyplatí škodu v priebehu niekoľkých dní či týždňov, vymáhanie škody od vlastníka bytovky sa môže pretiahnuť na dlhé mesiace. Ak chcete získať plné odškodnenie a neprísť o stovky eur na spoluúčasti, musíte presne poznať svoje zákonné práva aj povinnosti likvidácie.
Kto nesie zodpovednosť: Havarijné poistenie verzus poistenie zodpovednosti budovy
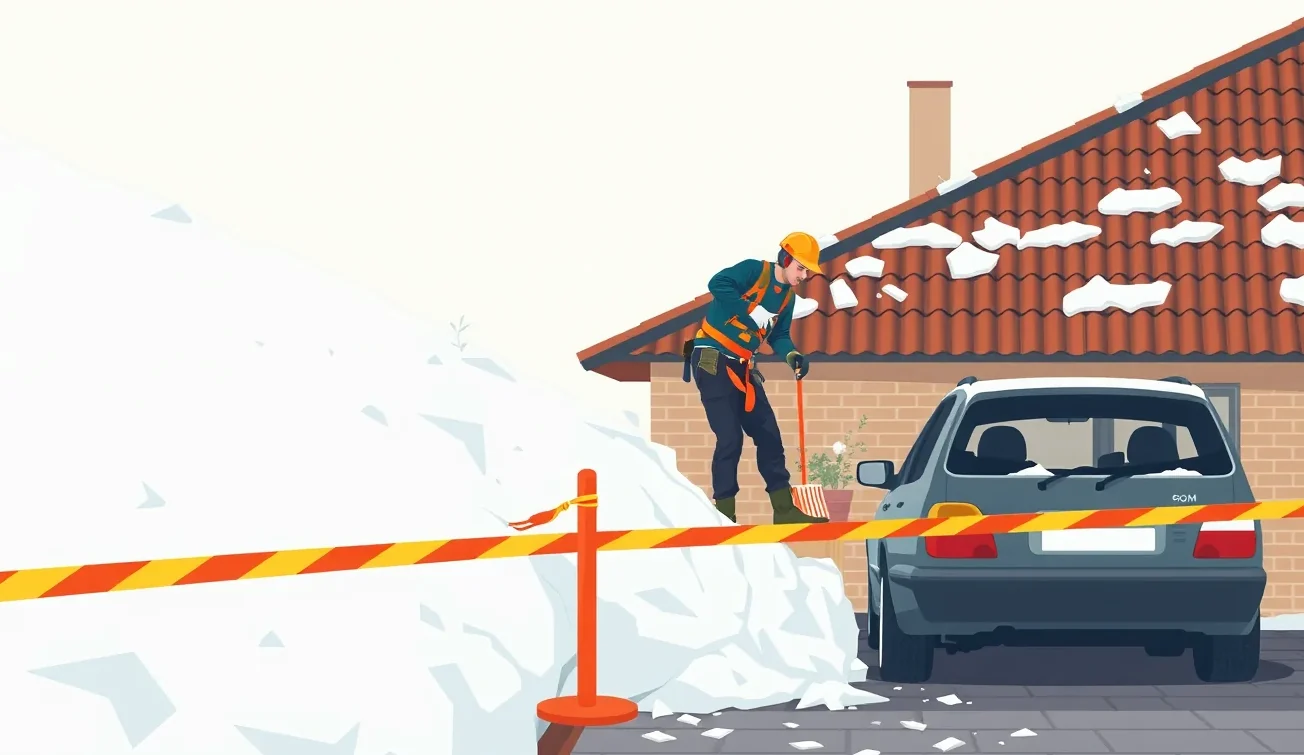
Ak nastane situácia, kedy sneh zo strechy a poškodené auto vytvoria poistnú udalosť, máte na výber dve základné trasy riešenia. Prvou možnosťou je uplatnenie škody z vlastného havarijného poistenia. Pre havarijnú poisťovňu predstavuje pád zľadovateného snehu či cencúľa štandardnú živelnú udalosť alebo pád predmetu. Tieto riziká patria do základného balíka krytia takmer každej zmluvy. Likvidácia prebehne rýchlo, no spravidla sa nevyhnete úhrade dohodnutej spoluúčasti.
Druhou cestou je uplatnenie nároku voči majiteľovi alebo správcovi budovy. Podľa § 415 Občianskeho zákonníka (zákon č. 40/1964 Zb.) platí zásada generálnej prevencie: každý je povinný počínať si tak, aby nedochádzalo ku škodám na majetku a zdraví. Na to nadväzuje § 420 ods. 1 Občianskeho zákonníka, podľa ktorého každý zodpovedá za škodu spôsobenú porušením právnej povinnosti. Ak ide o bytový dom, povinnosť zabezpečovať riadnu prevádzku a údržbu spoločných častí, vrátane strechy, priamo ukladá zákon č. 182/1993 Z. z. o vlastníctve bytov a nebytových priestorov.
Prečo je uplatnenie z kaska praktickejšie
Správca nehnuteľnosti má často uzatvorené poistenie nehnuteľnosti a domácnosti, ktorého súčasťou býva poistenie zodpovednosti za škodu. Problém spočíva v tom, že poisťovňa budovy začne plniť až vtedy, keď je zodpovednosť poisteného jednoznačne preukázaná. Ak vlastník tvrdí, že strechu kontroloval hodinu pred pádom a išlo o mimoriadny živel, likvidátor zodpovednostnej poistky môže plnenie odmietnuť. Rýchlejšia cesta preto býva nahlásiť škodu vlastnej kasko poisťovni a nechať vymáhanie nákladov na jej právnom oddelení.
Vlastník budovy sa podľa zákona zbaví zodpovednosti jedine vtedy, ak preukáže, že škode nemohol zabrániť ani pri vynaložení všetkého úsilia, ktoré od neho bolo možné rozumne požadovať. Bežné zimné sneženie na Slovensku sa za nepredvídateľnú vyššiu moc nepovažuje. Pre lepšiu orientáciu v rozdieloch medzi jednotlivými typmi krytia si preštudujte povinné zmluvné poistenie alebo havarijné poistenie.
Fotografie a dôkazy: Čo likvidátor vyžaduje k uznaniu škody
Pád snehovej vrstvy patrí k najčastejšie spochybňovaným udalostiam. Ak prídete k autu, sneh zmetiete, odídete do práce a škodu nahlásite až večer z garáže, poisťovňa vám nárok s vysokou pravdepodobnosťou zamietne. Likvidátor potrebuje nespochybniteľný dôkaz, že poškodenie plechov alebo okna vzniklo práve pôsobením tiaže snehu z konkrétneho objektu.
Predtým, než s autom pohnete alebo z neho odstránite jediný kus ľadu, vytiahnite telefón a urobte dôkladnú fotodokumentáciu. Škodová komisia skúma príčinnú súvislosť. Chýbajúci záber budovy nad autom znamená, že neviete preukázať, odkiaľ snehová masa spadla.
Zoznam povinných záberov z miesta udalosti
- Celkový kontext miesta: Záber z dostatočnej vzdialenosti, kde je vidieť celé vozidlo s evidenčným číslom, priľahlý chodník a celá fasáda budovy vrátane strechy.
- Hrana strechy: Detailný pohľad na rímsu alebo odkvap priamo nad vozidlom. Musí byť zrejmé, že práve z tohto miesta sa masa uvoľnila (odtrhnutý prevej, visiace cencúle, prázdne miesto v snehovej vrstve).
- Detail poškodenia so snehom: Fotografie preliačenej kapoty, prasknutého rámu alebo strechy, na ktorých stále leží napadaná masa ľadu a snehu.
- Snehové zachytávače: Záber dokumentujúci, či má strecha nainštalované zábrany proti zosuvu snehu, alebo tieto prvky na krytine úplne chýbajú.
- Uličná tabuľa a orientačné body: Fotografia súpisného čísla domu a názvu ulice pre jednoznačnú identifikáciu nehnuteľnosti v katastri.
Pokiaľ máte svedkov, napríklad okoloidúcich chodcov alebo susedov, vyžiadajte si ich meno a telefónne číslo. Ak je predpokladaná škoda vysoká a presahuje 4 000 eur, alebo majiteľ domu odmieta komunikovať, privolajte na miesto políciu. Hoci pád snehu na stojace auto nie je dopravná nehoda, policajný záznam o škodovej udalosti poslúži ako nespochybniteľný dôkaz pre likvidačné konanie. Podrobné inštrukcie k správe nájdete v článku o tom, aké doklady pri hlásení poistnej udalosti musíte doložiť.
Provizórna páska alebo tabuľka Pozor padá sneh: Zbavuje majiteľa viny?
Majitelia starších mestských domov často riešia zimné riziká tým najlacnejším spôsobom: na fasádu zavesia plastovú tabuľku s nápisom „Pozor, padá sneh zo strechy“ alebo natiahnu medzi stĺpiky červeno-bielu pásku. Mnohí vodiči sa domnievajú, že prítomnosť takéhoto označenia ich automaticky pripravuje o akýkoľvek nárok na odškodnenie. To však nie je pravda.
Samotná výstražná tabuľka nezbavuje vlastníka budovy povinností podľa § 415 Občianskeho zákonníka. Vlastník nemôže preniesť celú svoju zákonnú zodpovednosť na okoloidúcich obyvateľov tým, že na stenu namontuje plechovú ceduľu. Upozornenie na nebezpečenstvo nenahrádza povinnosť vykonať údržbu, zabezpečiť zhodenie nebezpečných previsov alebo nainštalovať technické zábrany. Na šikmých strechách so sklonom nad 25 stupňov je inštalácia snehových zachytávačov štandardným preventívnym opatrením.
Kedy poisťovňa zohľadňuje spoluzavinenie vodiča
Úplne iná situácia nastáva pri použití fyzických prekážok. Ak správca budovy riadne ohradil parkovacie miesta páskou, osadil zábrany alebo umiestnil prenosné dopravné značenie zákazu zastavenia a vy ste tieto prekážky ignorovali, poisťovňa uplatní inštitút spoluzavinenia poškodeného. Podľa miery ignorovania rizika môže dôjsť ku kráteniu poistného plnenia o 20 % až 50 %, v krajnom prípade k úplnému zamietnutiu nároku voči vlastníkovi stavby.
Ak ste však zaparkovali na riadne vyznačenom parkovacom mieste, kde nebola umiestnená žiadna legálna prekážka, samotná generálna tabuľka na fasáde neznamená vaše pochybenie. Vy ste neporušili žiadny predpis, zatiaľ čo správca objektu nezaistil bezpečnosť okolia svojej nehnuteľnosti.
Kasko verzus pripoistenie skiel: Vplyv nahlásenia škody na bonus
Pri riešení následkov, kedy sneh zo strechy a poškodí auto rozbitím okien, stojí motorista pred strategickým rozhodnutím. Ak máte v havarijnom poistení dojednané základné krytie a zároveň disponujete samostatným krytím autoskiel, musíte zvážiť finančné dopady na nasledujúce poistné obdobia.
Keď masívny cencúľ prerazí len predné okno bez deformácie stĺpikov alebo prístrojovej dosky, oprava sa pohybuje v rozmedzí od 200 do 1 000 eur podľa typu auta, prítomnosti dažďových senzorov a vyhrievacích telies. V takom prípade je výhodnejšie uplatniť škodu cez samostatné pripoistenie skiel a stretu so zverou alebo špeciálnu doložku v kasku, ktorá býva často bez spoluúčasti a neovplyvňuje škodový priebeh.
| Situácia poškodenia | Krytie a produkt | Čo platí pre spoluúčasť a bonus | Odporúčaný postup |
|---|---|---|---|
| Rozbité len čelné alebo zadné sklo | Samostatné pripoistenie skiel | Spravidla 0 € spoluúčasť, bez vplyvu na škodový priebeh | Hlásiť priamo zo skiel, nedotýkať sa hlavného kaska |
| Preliačená strecha, kapota aj rozbité okno | Komplexné havarijné poistenie | Platí sa zmluvná spoluúčasť (napr. 5 % / min. 165,97 €), strata časti bonusu | Hlásiť ako jednu živelnú udalosť z kaska a žiadať regres |
| Vodič nemá havarijné poistenie | Zodpovednosť vlastníka nehnuteľnosti | Bez spoluúčasti pre vodiča, plné plnenie od škodcu | Písomná výzva správcovi budovy, fotodokumentácia, hlásenie na poisťovňu domu |
| Vozidlo parkovalo za výstražnou páskou | Zodpovednosť vlastníka nehnuteľnosti | Krátenie plnenia o 20 % až 50 % pre spoluzavinenie | Primárne uplatniť z vlastného kaska, vyhnúť sa sporu o zavinenie |
Pri rozsiahlej škode, kedy padajúci sneh zdeformoval výstuhy strechy a kapotu, sa nahláseniu z hlavného havarijného poistenia nevyhnete. Pripravte sa však na to, že vám poisťovňa v ďalšom roku upraví koeficient bezškodového priebehu. Ako presne fungujú pravidlá zliav a prirážok pri likvidáciách, vysvetľuje článok o tom, čo znamená malus pri havarijnom poistení. Ak však vaša poisťovňa úspešne vymôže vyplatenú sumu od majiteľa budovy, malus vám spätne stornuje.
Regres havarijnej poisťovne podľa § 827 Občianskeho zákonníka
Ak ste škodu zaplatili zo svojho havarijného poistenia, proces sa pre vás nekončí. Do hry vstupuje § 827 Občianskeho zákonníka, ktorý upravuje zákonný prechod práv – takzvaný regres. Podľa tohto ustanovenia platí: ak poistiteľ nahradil poistenému škodu, prechádza na neho právo poisteného na náhradu škody proti tomu, kto za škodu zodpovedá, a to až do výšky vyplateného poistného plnenia.
V praxi to znamená, že vaša poisťovňa po vyplatení faktúry za opravu v servise zašle výzvu na úhradu správcovi nehnuteľnosti alebo jeho poisťovni. Havarijná poisťovňa má na rozdiel od bežného občana silné právne zázemie a zabehnuté mechanizmy mimosúdneho aj súdneho vymáhania. Príklad takéhoto postupu pri iných škodách opisuje aj regres poisťovne po úteku z nehody.
Ako súvisí regres s vašou zaplatenou spoluúčasťou
Keď likvidátor ukončí spis a vyplatí autoservisu sumu zníženú o vašu spoluúčasť, poisťovňa vymáha od vinníka celú škodu. Akonáhle vlastník budovy alebo jeho poisťovňa regresný nárok uhradí, vaša havarijná poisťovňa vám vráti strhnutú spoluúčasť. Zároveň vám do systému vráti pôvodný bezškodový bonus, pretože udalosť bola v plnom rozsahu refundovaná zodpovednou treťou stranou.
Modelový výpočet opravy a vrátenia spoluúčasti
Pozrime sa na konkrétny príklad z praxe. Na zaparkované vozidlo strednej triedy spadol z rímsy trojposchodového bytového domu ťažký zľadovatený sneh. Došlo k rozbitiu čelného skla, poškodeniu mechanizmu stieračov a prehnutiu plechu prednej kapoty. Majiteľ má uzatvorené kasko so štandardnými podmienkami: spoluúčasť vo výške 5 % s minimálnou sumou 165,97 eura.
Kalkulácia poistného plnenia a regresu
- Celková fakturovaná cena opravy v servise: 2 800,00 €
- Výpočet percentuálnej spoluúčasti (5 % z 2 800 €): 140,00 €
- Uplatnená minimálna zmluvná spoluúčasť: 165,97 € (keďže 140 € je menej ako stanovené minimum)
- Poistné plnenie vyplatené servisom poisťovňou: 2 800,00 € – 165,97 € = 2 634,03 €
- Priamy doplatok motoristu pri preberaní vozidla: 165,97 €
Havarijná poisťovňa následne vyzve spoločenstvo vlastníkov bytov na zaplatenie regresu vo výške 2 634,03 eura podľa § 827 Občianskeho zákonníka. Súčasne poškodený majiteľ vozidla zašle správcovi domu predžalobnú výzvu na doplatenie rozdielu, teda sumy 165,97 eura, ktorá pre neho predstavuje skutočnú majetkovú škodu nekrytú poistkou. Po uznaní viny a zaplatení škody poisťovňou správcu získa motorista späť celých 165,97 eura a oprava ho nestojí ani euro.
Pri starších autách však hrozí riziko totálnej škody. Ak náklady na opravu presiahnu všeobecnú hodnotu auta, likvidátor obmedzí plnenie do výšky trhovej zostatkovej ceny vozidla v čase udalosti. Finančnú stratu medzi nákupnou a zostatkovou hodnotou rieši iba pripoistenie finančnej straty, o ktorom podrobnejšie píšeme v článku o tom, aký je rozdiel medzi GAP a havarijným poistením.
Vymáhanie spoluúčasti priamo od majiteľa nehnuteľnosti bez pomoci poisťovne
Čo robiť, ak poisťovňa z akéhokoľvek dôvodu regres nevymáha, alebo kasko poistenie vôbec nemáte? V takom prípade musíte celú škodu alebo zaplatenú spoluúčasť vymáhať od vlastníka budovy sami. Tento postup vyžaduje prísnu procesnú disciplínu a dodržiavanie formálnych krokov.
Prvým krokom je zistenie presného vlastníka nehnuteľnosti cez verejný katastrálny portál podľa súpisného a parcelného čísla. Ak ide o bytový dom, vaším partnerom na rokovanie je spoločenstvo vlastníkov bytov alebo poverený správca nehnuteľnosti.
Postup pri mimosúdnom vymáhaní škody
- Zabezpečenie kalkulácie alebo faktúry: Nikdy nežiadajte peniaze na základe odhadu. Predložte buď originálnu faktúru za opravu z autoservisu, alebo oficiálny rozpočet nákladov spracovaný nezávislým znalcom či kalkulačným systémom poisťovne. Ak potrebujete vedieť, ako poisťovne počítajú výšku škody, prečítajte si, ako prebieha likvidácia škody na aute.
- Písomná výzva na náhradu škody: Vlastníkovi zašlite doporučený list s doručenkou. List musí obsahovať presný popis skutkového stavu, dátum a čas udalosti, odkaz na porušenie § 415 a § 420 Občianskeho zákonníka, presnú sumu a bankový účet.
- Stanovenie lehoty na plnenie: Poskytnite primeranú lehotu na úhradu, štandardne 10 až 15 kalendárnych dní od doručenia výzvy.
- Predžalobná upomienka s varovaním: Ak vlastník nereaguje, zašlite predžalobnú výzvu koncipovanú advokátom. Upozornite ho, že v prípade súdneho sporu bude musieť uhradiť aj súdny poplatok a trovy právneho zastúpenia.
Ak majiteľ nehnuteľnosti odmieta prevziať zodpovednosť a tvrdí, že nemá peniaze ani poistenie, jedinou cestou zostáva podanie žaloby na príslušný okresný súd. Vlastník budovy ručí za spôsobené škody celým svojím majetkom, vrátane samotnej nehnuteľnosti.
Premlčanie nároku na náhradu škody: Prečo netreba odkladať uplatnenie
Pri vymáhaní škody spôsobenej pádom snehu je čas vaším nepriateľom. Mnoho poškodených robí chybu, že sa spolieha na ústne sľuby zástupcov bytového domu typu „určite sa dohodneme na jarnej schôdzi vlastníkov“. Takéto otáľanie môže viesť k zániku vymáhateľnosti nároku.
Premlčacie lehoty upravuje § 106 Občianskeho zákonníka. Pri nároku na náhradu škody platí dvojitá lehota:
- Subjektívna premlčacia lehota: Trvá 2 roky a začína plynúť odo dňa, kedy sa poškodený dozvie o tom, že škoda vznikla, a o tom, kto za ňu zodpovedá. V prípade zosuvu snehu na auto začína táto lehota plynúť prakticky v deň udalosti, kedy ste našli zdemolované auto a identifikovali budovu.
- Objektívna premlčacia lehota: Márne uplynie najneskôr za 3 roky odo dňa, kedy došlo k udalosti, z ktorej škoda vznikla (bez ohľadu na to, či ste poznali identitu vinníka).
Ak do dvoch rokov od udalosti nepodáte žalobu na súd alebo vlastník škodu písomne neuzná čo do dôvodu a výšky, váš nárok sa premlčí. Správca budovy potom na súde vznesie námietku premlčania a súd vám náhradu škody neprizná, aj keby bola vina žalovaného stopercentne preukázaná.
Lehoty na nahlásenie poistnej udalosti a čo znamená bezodkladne
Pri nahlasovaní škodovej udalosti poisťovniam musíte rozlišovať medzi zákonnými formuláciami a konkrétnymi zmluvnými dojednaniami. Občiansky zákonník v § 799 ods. 2 ukladá poistenému povinnosť oznámiť poistnú udalosť poistiteľovi písomne a bez zbytočného odkladu.
Zákon presný počet dní neurčuje, preto si každá poisťovňa definuje vlastné lehoty vo všeobecných poistných podmienkach (VPP). Pre škody vzniknuté na území Slovenskej republiky je štandardná zmluvná lehota na nahlásenie udalosti 15 kalendárnych dní, pri škodách v zahraničí zvyčajne 30 dní. V prípade pochybností si vždy overte konkrétny návod na čítanie poistných podmienok.
Poisťovňa môže poistné plnenie krátiť len za predpokladu, že vaše oneskorené nahlásenie malo podstatný vplyv na vznik poistnej udalosti, zväčšenie rozsahu jej následkov, alebo to poisťovni znemožnilo preveriť skutočný stav veci. Ak však nahlásite pád snehu po dvoch týždňoch, kedy sa sneh dávno roztopil a auto je čiastočne opravené, poisťovňa šetrenie uzavrie ako nepreukázané a plnenie zamietne. Ak chcete proces urýchliť, využite elektronické hlásenie škody z PZP alebo kaska cez mobilnú aplikáciu.
Po nahlásení začína plynúť lehota likvidátorovi. Podľa § 797 ods. 3 Občianskeho zákonníka je poistné plnenie splatné do 15 dní po skončení šetrenia. Pokiaľ poisťovňa nedokáže šetrenie ukončiť do jedného mesiaca odo dňa, kedy sa o udalosti dozvedela, máte zákonný nárok požiadať o poskytnutie primeraného finančného preddavku.
Často kladené otázky o škodách spôsobených padajúcim snehom
Preplatí mi opravu moje povinné zmluvné poistenie (PZP)?
Nie. Základné PZP kryje výlučne škody, ktoré vy svojím vozidlom spôsobíte iným účastníkom premávky. Škodu na vlastnom aute z neho nemožno uhradiť. Pomôže vám iba havarijné poistenie, samostatné pripoistenie čelného skla, alebo poistka zodpovednosti majiteľa budovy, z ktorej sneh spadol.
Čo robiť, ak sneh spadol z budovy mestského úradu alebo štátnej inštitúcie?
Postup je úplne rovnaký ako pri súkromných budovách. Mesto, obec aj štátne orgány zodpovedajú za škodu spôsobenú zanedbaním údržby podľa § 420 Občianskeho zákonníka. Na miesto privolajte mestskú políciu, vyhotovte podrobnú fotodokumentáciu a zašlite mestskému úradu písomnú žiadosť o náhradu škody s priloženou faktúrou zo servisu.
Musím na miesto poškodenia vždy privolať policajnú hliadku?
Zákon vám to pri stojacom vozidle neprikazuje, pretože pád snehu nie je dopravnou nehodou. Privolanie štátnej alebo mestskej polície sa však dôrazne odporúča vždy, keď škoda presahuje 4 000 eur, keď je vlastník budovy sporný, alebo ak správca domu odmieta spísať záznam o škodovej udalosti. Úradný policajný záznam je kľúčovým dôkazom pre poisťovňu.
Môžem auto pred príchodom likvidátora očistiť a previezť do servisu?
Určite nie pred dôkladným odfotografovaním a nafilmovaním pôvodného stavu. Zdokumentujte auto s napadaným snehom priamo pod budovou. Až po vytvorení detailných záberov vozidla a strechy môžete sneh bezpečne odhrnúť a vozidlo odviezť do servisu, kde prebehne oficiálna obhliadka poškodených dielov technikom.