Poškodenie vozidla padajúcim stromom: Ako postupovať a kedy pomôže poistka?
Mnoho motoristov sa mylne domnieva, že ak ich zaparkované auto zdemoluje padnutý kmeň, celú opravu automaticky zaplatí mesto, prípadne sa škoda pokryje z bežnej zákonnej poistky. Skutočnosť je však iná. Povinné zmluvné poistenie chráni výlučne tých, ktorým spôsobíte škodu vy, a samosprávy sa v drvivej väčšine prípadov odvolávajú na takzvanú vyššiu moc. Poškodenie vozidla padajúcim stromom je typickou živelnou udalosťou, kde hlavnú záchrannú sieť pre rodinný rozpočet predstavuje vlastné havarijné poistenie, prípadne špecializované živelné pripoistenie. Ak sa spoliehate len na základné krytie, zistíte, čo PZP nekryje, až vo chvíli, keď pred domom nájdete zdemolovanú karosériu.
Celý proces od prvej sekundy po nájdení auta až po vyplatenie peňazí na účet má prísnu chronológiu. Každé chybné rozhodnutie v prvých minútach – od unáhleného odpratania dreva až po nesprávne nahlásenie – môže viesť k tomu, že poisťovateľ poistné plnenie zníži alebo úplne zamietne. Pozrime sa krok za krokom na to, čo musíte urobiť, aby ste z poistnej zmluvy vyťažili maximum a neostali bez peňazí ani bez auta.
Fotodokumentácia škody pred príchodom hasičov a jej dôkazná hodnota
Akonáhle zistíte, že na vašom vozidle leží konár alebo vyvrátený kmeň, prvým reflexom býva okamžitá snaha strom odtiahnuť a zachrániť, čo sa dá. To je zásadná chyba. Poisťovne vyžadujú dôkaz o tom, ako k škode došlo, v akej polohe sa vozidlo nachádzalo a čo presne poškodenie spôsobilo. Podľa poistných podmienok má poistený povinnosť preukázať vznik poistnej udalosti. Ak strom odpracete skôr, než ho zaznamenáte, likvidátor môže spochybniť príčinnú súvislosť a označiť poškodenie za dôsledok vlastnej havárie či nárazu do pevnej prekážky.
Prvým krokom pred akoukoľvek manipuláciou s autom či drevom je dôkladná fotodokumentácia priamo na mieste. Mobilný telefón dnes postačuje, no zábery musia spĺňať prísne logické kritériá. Neodfocujte iba preliačený plech v detaile. Poisťovňa potrebuje vidieť celkový kontext situácie vrátane širšieho okolia, postavenia kolies a koreňového systému stromu.
Čo presne odfotiť na mieste udalosti
Pred príchodom záchranných zložiek alebo začatím odstraňovania konárov si pripravte sériu fotografií a krátke video. Zamerajte sa na tieto kľúčové prvky:
- Celkový pohľad na miesto udalosti: Zachyťte celé auto spolu so stromom tak, aby bolo zrejmé, kde vozidlo parkovalo (napríklad vyznačené parkovacie miesto, ulica, orientačné body ako tabuľa s názvom ulice či číslo domu).
- Koreňová sústava alebo bod zlomu: Zdokumentujte, či sa strom vyvrátil z koreňov, alebo sa zlomil v kmeni. Hľadajte známky hniloby, dutín, spráchnivenia či suchých konárov. Tento detail je rozhodujúci pre neskoršie posúdenie zodpovednosti vlastníka pozemku.
- Detailné poškodenia vozidla: Odfotografujte preliačiny strechy, prelomené stĺpiky, rozbité okná a poškodený lak z viacerých uhlov.
- Evidenčné číslo vozidla (EČV): Aspoň na jednej fotografii musí byť jasne čitateľná tabuľka s evidenčným číslom v priamom kontakte s padnutým kmeňom.
- Počasie a stav vozovky: Ak na mieste panovala búrka, ležal sneh, ľad alebo krupobitie, zachyťte aj stav bezprostredného okolia.
Pokiaľ predbežný odhad nákladov na opravu presahuje sumu 3 990 eur, z pohľadu zákona o cestnej premávke môže byť hranica medzi bežnou škodovou udalosťou a dopravnou nehodou nejasná, najmä ak došlo k poškodeniu verejného majetku či dopravného značenia. V takom prípade, alebo ak strom patrí tretej osobe, ktorá odmieta uznať zodpovednosť, privolajte hliadku Policajného zboru. Policajná správa má vysokú dôkaznú hodnotu a zabráni neskoršiemu spochybňovaniu priebehu udalosti zo strany likvidácie.
Keď máte miesto zaznamenané, pripravte si potrebnú dokumentáciu. Bez týchto podkladov sa proces likvidácie výrazne spomalí:
- Osvedčenie o evidencii časť II (veľký technický preukaz)
- Číslo poistnej zmluvy havarijného poistenia
- Vodičský preukaz osoby, ktorá vozidlo na mieste zaparkovala
- Presný čas a adresa vzniku škody (dôležité pre overenie v SHMÚ)
- Správa Hasičského a záchranného zboru, ak vykonávali výjazd
- Písomné kontakty a údaje prípadných svedkov udalosti
Všetky tieto náležitosti vyžadujú doklady pri hlásení poistnej udalosti, ktoré musíte zaslať do poisťovne. Pamätajte, že štandardná lehota na nahlásenie škody vzniknutej na území Slovenska je podľa poistných podmienok stanovená do 15 dní od jej vzniku, pričom povinnosťou poisteného je konať bez zbytočného odkladu.
Škoda vzniknutá počas zásahu hasičov pri odstraňovaní kmeňa z auta
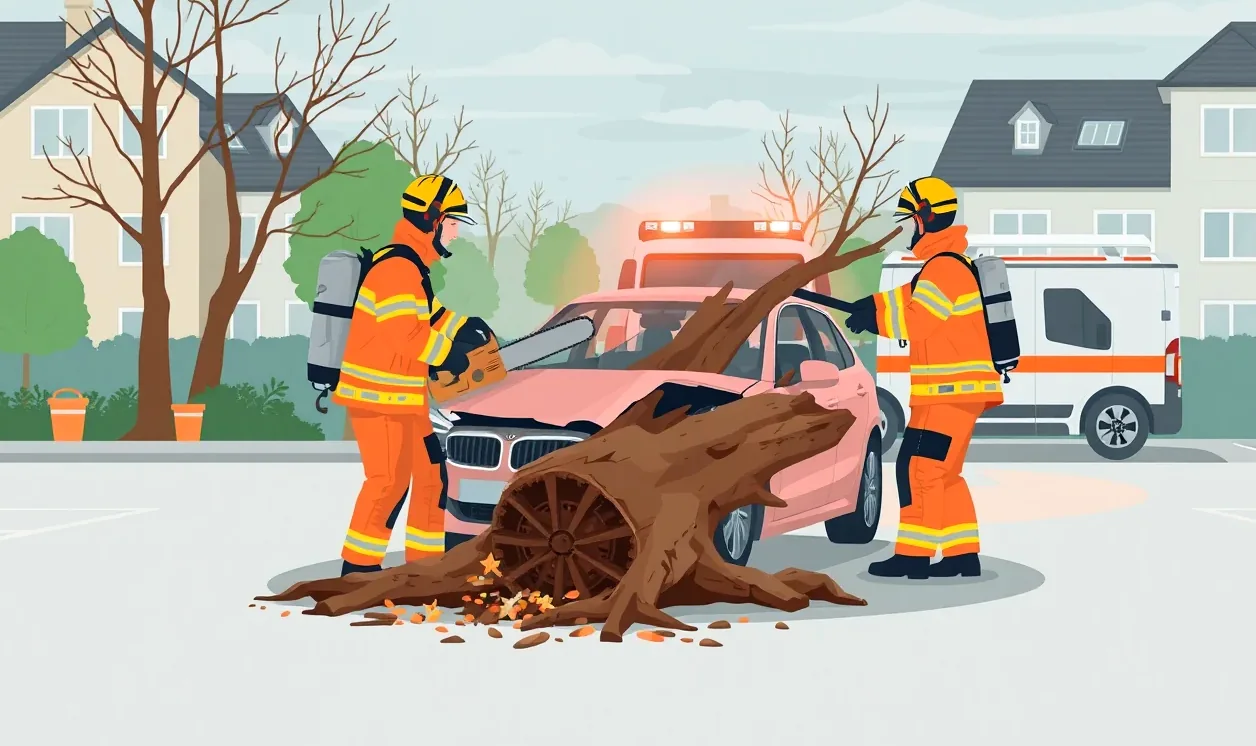
V momente, keď masívny kmeň uväzní vozidlo alebo hrozí jeho ďalšie zrútenie na cestu či chodník, je privolanie Hasičského a záchranného zboru (HaZZ) nevyhnutnosťou. Hasiči disponujú ťažkou technikou, hydraulickými ramenami a motorovými pílami. Ich primárnou zákonnou úlohou je však eliminácia ohrozenia života, zdravia a bezpečnosti premávky – ochrana vášho laku či neporušenosti karosérie je až na druhom mieste. V praxi preto často dochádza k situácii, kedy motorová píla zareže do stĺpika dverí, padajúci odpílený kus kmeňa preliači kapotu, alebo ťažká technika pri vyťahovaní dreva poškriabe blatník.
Mnoho motoristov následne zažije šok, keď sa domáhajú náhrady týchto dodatočných škôd od hasičského zboru. Hasiči sú pri výkone záchranných prác chránení zákonom, pokiaľ konajú v stave krajnej núdze a v súlade s predpismi. Vymáhať od štátu či zboru náhradu za poškriabané dvere pri odstraňovaní desaťtonového stromu je v praxi takmer nemožné.
Záchranné práce a krytie sekundárnych poškodení
Riešenie našťastie ponúka samotná poistná zmluva kasko krytia. Všeobecné poistné podmienky totiž štandardne definujú, že poistenie sa vzťahuje nielen na priame poškodenie živlom, ale aj na takzvané zachraňovacie náklady a škody vzniknuté v priamej súvislosti so záchranou majetku alebo odvracaním väčšej škody. Ak hasiči pri odstraňovaní stromu rozrežú strechu, aby zabránili vznieteniu od batérie, alebo pri manipulácii s kmeňom poškodia dvere, tieto škody tvoria jeden celok s pôvodnou poistnou udalosťou.
Aby ste predišli sporom pri likvidácii, vyžiadajte si od veliteľa zásahu potvrdenie o zásahu alebo číslo zásahového spisu. Likvidátorovi musíte jednoznačne preukázať, že dodatočné ryhy, rezy pílou či pretlačené nosníky nevznikli neodbornou manipuláciou súkromnej odťahovky, ale boli priamym dôsledkom oficiálnych záchranných prác. V takom prípade poisťovňa uhradí celé poškodenie v rámci jednej poistnej udalosti bez delenia plnenia.
Poškodenie vozidla padajúcim stromom a definícia víchrice v poistných podmienkach
Ak nahlasujete poistnú udalosť ako živelnú škodu, musíte vedieť, ako má vaša poisťovňa v zmluve definované jednotlivé meteorologické javy. Poškodenie vozidla padajúcim stromom totiž môže byť likvidované pod dvoma rôznymi rizikami: buď ako živelná udalosť (víchrica), alebo ako všeobecný pád predmetov. Medzi týmito dvoma kategóriami je zásadný právny aj vecný rozdiel, ktorý môže rozhodnúť o preplatení faktúry zo servisu.
Ak zmluva vyžaduje pre uznanie živelnej škody existenciu víchrice, poistné podmienky sa zvyčajne odvolávajú na Beaufortovu stupnicu sily vetra. Väčšina slovenských poisťovní stanovuje prísnu hranicu: vetrom sa rozumie prúdenie vzduchu, ktoré dosahuje rýchlosť najmenej 75 km/h (čo zodpovedá 8. až 9. stupňu Beaufortovej stupnice). Poisťovne si tieto údaje overujú priamo prostredníctvom Slovenského hydrometeorologického ústavu (SHMÚ) pre konkrétnu lokalitu a presnú hodinu udalosti.
Hranica 75 km/h a posudzovanie stavu dreviny
Čo sa však stane, ak v čase pádu stromu fúkal vietor s rýchlosťou iba 45 km/h? Takáto rýchlosť vetra nepredstavuje podľa poistnej praxe vyššiu moc ani víchricu, ide o bežný silnejší vietor. Ak by poisťovňa posudzovala udalosť výlučne cez riziko víchrice, nárok by zamietla s odôvodnením, že nepriaznivé počasie nedosiahlo zmluvný limit.
V tomto momente vstupuje do hry druhá poistná kategória – pád predmetu. Komplexné havarijné poistenie totiž kryje náraz alebo pád cudzích predmetov bez ohľadu na silu vetra. Ak zdravý strom nevydržal nápor vetra s rýchlosťou 80 km/h, ide o živel. Ak však na auto spadol konár pri miernom vánku, pretože bol zhnitý a spráchnivený, ide o pád predmetu. V takomto prípade nesie zodpovednosť správca zelene, no vaše kasko vám škodu vyplatí a následne si ju bude vymáhať od vinníka. Ak vás zaujíma podrobnejšie nastavenie zmluvy pre prírodné hrozby, prečítajte si, ako fungujú živelné škody na aute a poistenie.
Hrubá nedbalosť poisteného a jej dôsledky pri živelnej škode
Poisťovne majú v zmluvných podmienkach zakotvené právo krátiť poistné plnenie, ak poistený porušil takzvanú generálnu prevenciu. Podľa paragrafu 415 Občianskeho zákonníka je každý povinný počínať si tak, aby nedochádzalo ku škodám na zdraví, majetku, prírode a životnom prostredí. Ak toto pravidlo hrubo ignorujete, poisťovňa môže vaše konanie vyhodnotiť ako hrubú nedbalosť.
V kontexte padajúcich stromov sa hrubá nedbalosť posudzuje najmä podľa toho, kde a za akých okolností ste auto zaparkovali. Ak meteorológovia vydajú oficiálnu výstrahu najvyššieho stupňa pred ničivým orkánom a vy napriek tomu odstavíte vozidlo do starého lesoparku priamo pod naklonený suchý topoľ, likvidátor bude skúmať mieru vášho zavinenia. Poisťovňa vám v takomto hraničnom prípade môže znížiť plnenie o 20, 30 alebo aj 50 percent, pretože ste vedome vystavili vozidlo neprimeranému riziku.
Parkovanie pod stromami počas meteorologických výstrah
Je dôležité rozlišovať medzi bežným parkovaním na sídlisku a vedomým ignorovaním nebezpečenstva. Samotná skutočnosť, že SHMÚ vydal prvý stupeň výstrahy pred vetrom, neznamená, že nesmiete zaparkovať pred vlastným domom pod riadnou mestskou alejou. O hrubú nedbalosť by išlo vtedy, ak by nastalo poškodenie vozidla padajúcim stromom v dôsledku týchto flagrantných porušení:
- Parkovanie na miestach, kde je vjazd alebo parkovanie výslovne zakázané (zákazové dopravné značky, lesné cesty bez povolenia).
- Parkovanie v priestore, ktorý bol označený mestskou políciou alebo správcom ako nebezpečný z dôvodu havarijného stavu drevín.
- Ponechanie vozidla v bezprostrednej blízkosti stromu, o ktorom vodič preukázateľne vedel, že je napadnutý a hrozí jeho zrútenie (napríklad vlastný pozemok, kde majiteľ ignoroval suchý kmeň).
Pokiaľ ste stáli na oficiálnom parkovacom mieste a strom vyvrátil náhly poryv vetra, o žiadnu nedbalosť nejde. Poisťovňa musí plniť v plnom rozsahu a dôkazné bremeno o vašej prípadnej nedbalosti leží výlučne na pleciach likvidátora.
Uplatnenie spoluúčasti pri škode, ktorú poistený nijako nezavinil
Najčastejším zdrojom frustrácie poškodených vodičov je zistenie, že hoci za počasie ani stav stromu nemôžu, poisťovňa im z konečného účtu strhne spoluúčasť. Pri havarijnom poistení je spoluúčasť zmluvne dohodnutá suma, ktorou sa poistený podieľa na každej poistnej udalosti bez ohľadu na zavinenie. Štandardná výška na slovenskom trhu predstavuje 5 percent, minimálne 165 eur (v lacnejších variantoch zmlúv sa minimálna suma pohybuje medzi 100 až 166 eurami), pričom pri zmluvách s vyšším podielom môže dosiahnuť 10 percent, minimálne okolo 330 eur. Pri samostatnom pripoistení živlu k PZP býva spoluúčasť stanovená fixne okolo 200 eur.
Ak oprava strechy a výmena čelného skla stojí 4 000 eur, pri päťpercentnej spoluúčasti dostanete plnenie znížené o 200 eur. Z vlastného vrecka tak musíte servisu doplatiť túto čiastku. Existuje však spôsob, ako tieto peniaze získať späť.
Vymáhanie zrazenej spoluúčasti od správcu zelene
Ak strom nespadol v dôsledku nepredvídateľnej kalamity (extrémny orkán nad 100 km/h), ale jeho pád spôsobil zlý zdravotný stav dreviny, nastupuje zodpovednosť správcu. Podľa paragrafu 420 odseku 1 Občianskeho zákonníka každý zodpovedá za škodu, ktorú spôsobil porušením právnej povinnosti. Správca zelene (mesto, obec, Národná diaľničná spoločnosť či súkromný vlastník pozemku) má zákonnú povinnosť starať sa o dreviny a odstraňovať nebezpečné konáre podľa paragrafu 123 Občianskeho zákonníka.
V takomto prípade postupujte nasledovne: nahláste škodu zo svojej kasko zmluvy, nechajte si vyplatiť poistné plnenie a následne uplatnite nárok na preplatenie zaplatenej spoluúčasti priamo u vlastníka stromu ako náhradu škody. Poisťovňa navyše uplatní takzvaný regres – vyplatí vám peniaze a celú sumu si potom sama vymáha od zodpovednej samosprávy. Podľa paragrafu 101 Občianskeho zákonníka je všeobecná premlčacia doba na náhradu škody 3 roky, zatiaľ čo právo na plnenie z poistenia sa podľa paragrafu 104 začína premlčovať 1 rok po poistnej udalosti. Preto netreba s písomnou výzvou otáľať.
Orientáciu v tom, ako postupovať podľa konkrétnych okolností pádu, sumarizuje nasledujúci prehľad:
| Situácia | Čo platí z pohľadu práva | Čo presne musíte urobiť |
|---|---|---|
| Zdravý strom padol pri víchrici nad 75 km/h | Ide o vyššiu moc (vis maior). Vlastník pozemku za škodu nezodpovedá. | Uplatnite škodu z havarijného poistenia. Počítajte so zrážkou zmluvnej spoluúčasti. |
| Zhnitý strom padol pri slabom vetre do 45 km/h | Správca porušil povinnosť údržby podľa § 420 Občianskeho zákonníka. | Zdokumentujte hnilobu kmeňa. Škodu nahláste z kaska a zrazenú spoluúčasť žiadajte od obce. |
| Pád suchého konára na súkromnom pozemku | Zodpovednosť nesie majiteľ parcely podľa generálnej prevencie (§ 415 OZ). | Zistite majiteľa cez kataster. Vyzvite ho na nahlásenie škody z jeho poistenia zodpovednosti. |
| Kmeň spadol na čelné sklo počas jazdy | Náraz do padajúceho stromu je živelnou udalosťou v premávke. | Privolajte políciu, zaistite záznam z palubnej kamery a uplatnite škodu z havarijnej poistky. |
V praxi sa stretávame s rôznou intenzitou škôd, pričom každá vyžaduje iný prístup pri financovaní:
- Parciálna škoda (opraviteľné poškodenie): Preliačená kapota, rozbité sklo či poškriabaný lak. Ak máte pripoistené sklá, pomôže samostatné poistenie čelného skla, kde často nebýva žiadna spoluúčasť. Servis vystaví faktúru a poisťovňa pošle krycí list.
- Totálna škoda (ekonomická alebo technická): Nastáva vtedy, keď predpokladané náklady na opravu presiahnu hranicu 80 až 85 percent všeobecnej hodnoty vozidla. Pri páde ťažkého kmeňa na strechu dochádza k deformácii nosných stĺpikov a podlahovej plošiny. V takej chvíli je oprava nerentabilná a vyhlási sa totálna škoda. Poisťovňa vyplatí trhovú hodnotu auta pred nehodou zníženú o hodnotu použiteľných zvyškov (vraku) a spoluúčasť.
- Finančná strata pri novších vozidlách: Ak máte auto na lízing alebo úver, trhová hodnota vyplatená pri totálnej škode vám nemusí stačiť na doplatenie zostatku úveru. V takýchto situáciách kryje rozdiel medzi pôvodnou obstarávacou cenou a aktuálnou trhovou cenou doplnkové GAP poistenie.
Ak nemáte plné kasko, riešením pri starších autách býva aspoň zvažované povinné zmluvné poistenie alebo havarijné poistenie vo forme balíčka s krytím živlov. Pred podpisom zmluvy si vždy porovnajte pravidlá pre spoluúčasť pri PZP a havarijnom poistení, aby vás záverečné vyúčtovanie neprekvapilo. Podľa paragrafu 797 odseku 3 Občianskeho zákonníka je poisťovateľ povinný ukončiť šetrenie do 1 mesiaca od nahlásenia; ak to nestihne, musí vám na požiadanie poskytnúť primeraný preddavok. Pri nespokojnosti s priebehom zmluvy pamätajte, že podľa paragrafu 800 odseku 1 môžete poistku vypovedať najneskôr 6 týždňov pred uplynutím poistného obdobia.
Celý proces uzatvára správna likvidácia poistnej udalosti. Pokiaľ dodržíte stanovený postup, riadne zdokumentujete stav dreviny a nenecháte sa odradiť prvotným zamietnutím od samosprávy, minimalizujete vlastné finančné straty na nevyhnutné minimum.
Často kladené otázky o páde stromu na vozidlo
Preplatí mi škodu povinné zmluvné poistenie mesta, ak na auto spadol konár z obecného stromu?
PZP mesta neexistuje na stromy – obec má poistenie všeobecnej zodpovednosti za škodu. Z neho však zaplatí škodu len vtedy, ak preukážete, že zanedbala starostlivosť (strom bol chorý, suchý a obyvatelia naň upozorňovali). Ak bol strom zdravý a spadol pri veternej smršti, obec nárok odmietne s odkazom na vyššiu moc.
Prídem po nahlásení pádu stromu o bezškodový bonus v havarijnom poistení?
Závisí to od poistných podmienok vašej konkrétnej poisťovne. Väčšina moderných kasko produktov uplatňuje malus len pri vami zavinenej dopravnej nehode. Živelné udalosti a pád predmetu sú spravidla posudzované bez vplyvu na bonus, prípadne poisťovne poskytujú jednu živelnú udalosť ročne bez straty zľavy.
Môžem začať s opravou auta v servise hneď po odprataní stromu?
Nie. Pred začatím akejkoľvek opravy musí vozidlo fyzicky prehliadnuť likvidátor poistných udalostí, prípadne musíte vykonať mobilnú samoobhliadku cez aplikáciu poisťovne. Ak auto opravíte pred obhliadkou, poisťovňa nemá možnosť overiť rozsah poškodenia a môže plnenie krátiť alebo zamietnuť.
Čo ak škoda nepresiahla výšku dohodnutej spoluúčasti?
Ak je odhadovaná oprava napríklad 120 eur a vaša spoluúčasť je 165 eur, poistnú udalosť sa neoplatí nahlasovať z havarijnej poistky, pretože poisťovňa nevyplatí nič. V takom prípade môžete škodu žiadať priamo od správcu pozemku, ak pád zavinil zlý stav stromu.