Preplatí kasko vodu v motore? Havarijné poistenie a hydraulický ráz motora v praxi
Náklady na opravu alebo výmenu pohonnej jednotky po nasatí vody sa na slovenskom trhu pohybujú od 3 000 EUR do viac ako 15 000 EUR. Pre majiteľa moderného vozidla znamená takáto škoda okamžitú finančnú ranu, pri ktorej sa automaticky spolieha na svoju poistku. Realita likvidácie je však neúprosná: havarijné poistenie a hydraulický ráz motora predstavujú jednu z najkomplikovanejších a najčastejšie odmietaných kombinácií v poistnom práve. Kým zatopenie stojaceho vozidla na parkovisku rieši poistiteľ spravidla bez prieťahov ako živelnú udalosť, vniknutie vody do spaľovacieho priestoru počas chodu motora posudzujú likvidátori cez prísnu optiku zmluvných výluk a miery zavinenia vodiča.
Ak motor nasaje nestlačiteľnú kvapalinu za jazdy, poškodenie vnútorných komponentov je otázkou zlomku sekundy. Piest v kompresnom zdvihu narazí na vodnú bariéru, obrovská kinetická energia ohne ojnice, prerazí blok motora a zničí hlavu valcov. Vodič, ktorý má uzatvorené komplexné poistenie motorového vozidla, zostáva zaskočený, keď mu poisťovňa po obhliadke doručí list o odmietnutí plnenia s odkazom na porušenie prevenčných povinností. Aby ste predišli fatálnym finančným stratám, musíte presne poznať hranicu medzi živelnou udalosťou a konaním, ktoré likvidátor vyhodnotí ako hrubú nedbanlivosť.
Fyzikálny mechanizmus poškodenia a nasatie vody do sacieho traktu pri jazde
K fatálnej deštrukcii spaľovacieho motora dochádza na základe jednoduchého fyzikálneho princípu: vzduch je stlačiteľný plyn, no voda je takmer úplne nestlačiteľná kvapalina. Bežný zážihový či vznetový motor nasáva vzduch cez filter do valcov, kde ho piest stláča v kompresnom pomere od zhruba 10 : 1 pri benzínových až po 18 : 1 a viac pri naftových agregátoch. Ak sa do tohto priestoru namiesto plynnej zmesi dostane voda, piest ju pri pohybe do hornej úvrate nedokáže stlačiť. Kľukový hriadeľ však vďaka rotácii a zotrvačnosti celého pohonného ústrojenstva pokračuje v pohybe. Výsledkom je okamžité zastavenie piestu a extrémne mechanické preťaženie, ktoré zohne alebo zlomí oceľovú ojnicu, poškodí kľukový mechanizmus a často prerazí stenu bloku motora.
Tvorba čelnej vlny a kritická výška nasávania vzduchu
Medzi motoristami pretrváva mylná predstava, že hydraulický ráz hrozí výhradne vtedy, keď hladina vody siaha až po kapotu auta. V praxi motor v chode nasaje vodu už pri relatívne malej hĺbke mláky — pokojne pri 15 až 20 centimetroch. Moderné osobné automobily majú nasávacie otvory vedené do predného nárazníka alebo blatníka, často veľmi nízko nad vozovkou, aby motor dostával čo najchladnejší vzduch. Keď vozidlo vojde do stojatej vody vyššou než krokovou rýchlosťou, nárazník pred sebou vytlačí takzvanú čelnú vlnu.
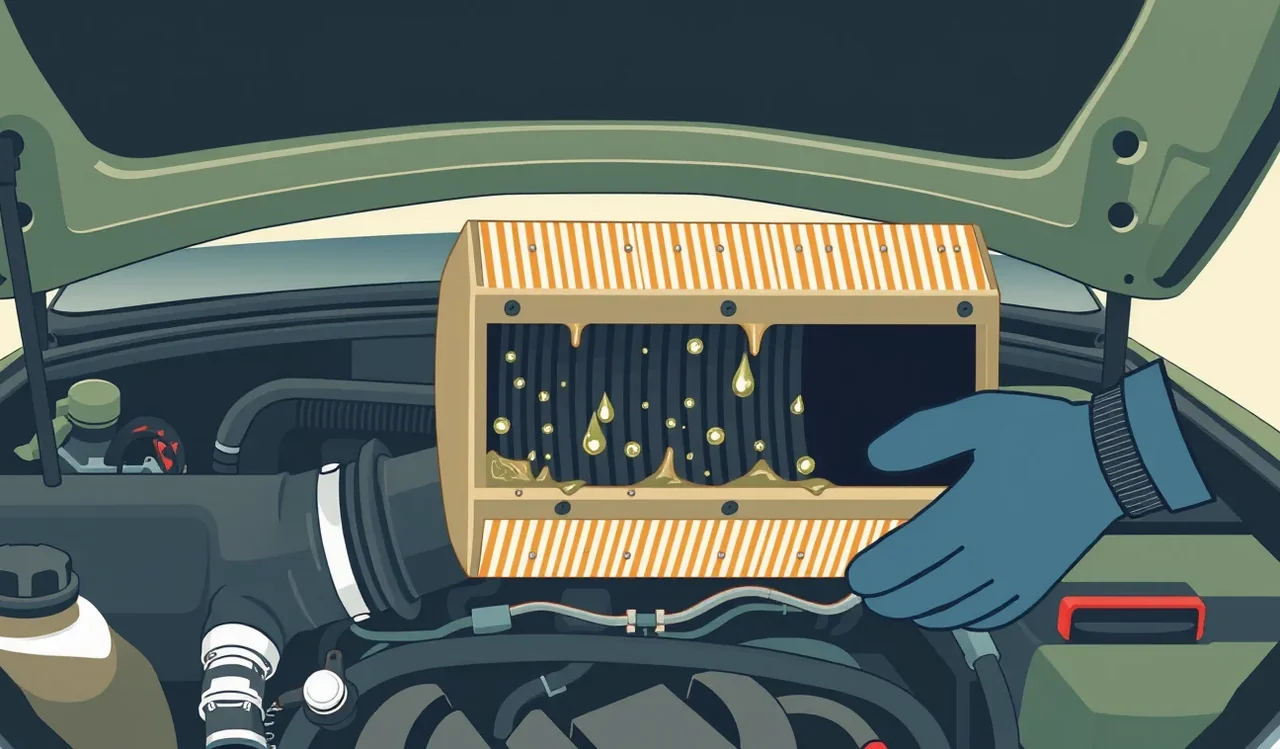
Táto hydrodynamická vlna zdvihne lokálnu hladinu vody o desiatky centimetrov presne v mieste, kde ústi nasávacie potrubie. Vzduchový filter okamžite nasiakne vodou, stratí priepustnosť a podtlak vytvorený turbodúchadlom alebo samotným pohybom valcov vtiahne kvapalinu priamo do sania. K poškodeniu teda nepotrebujete zaplavenú rieku. Úplne postačuje svižnejší prejazd cez rozsiahlejšiu kaluž po letnej búrke, pri ktorom si auto vytvorí vlastnú vlnu.
Čo sa deje v spaľovacom priestore počas kompresie
Akonáhle sa voda dostane do valcov cez sacie ventily, motor okamžite stratí výkon a zhasne so zvukovým sprievodom kovového úderu. V tom lepšom prípade zhasne motor bez mechanického prerazenia bloku, no ojnica je mikroskopicky deformovaná. Ak vodič v tejto situácii spanikári a pokúsi sa auto znova naštartovať štartérom, dokoná dielo skazy. Elektrický štartér disponuje dostatočným krútiacim momentom na to, aby pri pokuse o pretočenie motora plného vody zlomil už načatú ojnicu a tá následne prerazila blok motora. V takej chvíli je agregát definitívne neopraviteľný a jeho záchrana si vyžaduje kompletnú výmenu.
Z hľadiska posudzovania škody je dôležité vedieť, že havarijné poistenie a hydraulický ráz motora vyžadujú okamžitú technickú analýzu. Poisťovací komisári detailne preverujú, či bol motor v momente nasatia vody v chode pod záťažou, na voľnobehu, alebo či doň voda vnikla v pokoji. Odtlačok na piestoch, stav ventilov a prítomnosť vody v medzichladiči stlačeného vzduchu (intercooleri) presne prezradia, čo sa dialo sekundu pred zhasnutím.
Hydraulický ráz motora v poistných podmienkach a jeho odlíšenie od živelnej udalosti
Kľúčový rozpor pri likvidácii poistných udalostí tohto typu spočíva v definícii poistného rizika. Väčšina vodičov predpokladá, že ak majú v kasku kryté živelné udalosti (kam patrí povodeň, záplava, krupobitie či víchrica), poistka automaticky chráni auto pred akýmkoľvek pôsobením vody. Všeobecné poistné podmienky (VPP) jednotlivých poisťovní na slovenskom trhu však striktne rozlišujú medzi pasívnym zaplavením vozidla prírodným živlom a mechanickým poškodením motora v dôsledku jeho prevádzky vo vode. Práve detailné formulácie rozhodujú o tom, kedy sa škodová udalosť stane poistnou a kedy poisťovňa uplatní zmluvnú výluku.
V zmluvách sa hydraulický ráz motora často objavuje ako explicitná výluka z krytia živelnej udalosti. Poistiteľ deklaruje, že hradí škody vzniknuté priamym a bezprostredným pôsobením povodne alebo záplavy na zaparkované či stojace vozidlo. Ak však k vniknutiu vody do vnútorných častí pohonného mechanizmu došlo preto, že vozidlo bolo prevádzkované na komunikácii zaliatej vodou, poistná ochrana sa na samotný motor nevzťahuje.
Zaplavenie stojaceho vozidla verzus aktívny vjazd do vody
Rozdiel medzi likvidnou poistnou udalosťou a zamietnutým nárokom spočíva v kauzálnom nexe — teda príčinnej súvislosti medzi živlom a poškodením. Ak vaše vozidlo stálo riadne zaparkované pred domom alebo na parkovisku a náhla prívalová vlna z rozvodneného potoka ho zaplavila do výšky sedadiel, ide o klasickú živelnú udalosť. Voda vnikla do vozidla zvonku bez vášho pričinenia. Poisťovňa preplatí vyčistenie interiéru, vysušenie, výmenu riadiacich jednotiek a aj kontrolu motora za predpokladu, že ste sa nepokúšali zatopené auto naštartovať.
Úplne iná situácia nastáva, keď vodič vidí pred sebou zaplavený železničný podjazd alebo rozliatu vodu na ceste I. triedy a rozhodne sa cez tento úsek prejsť. V tom okamihu nevzniká škoda pôsobením živlu na auto, ale aktívnym vjazdom vozidla do známej prekážky. Z pohľadu likvidačnej praxe je to vodič, kto priviedol funkčný motor do kontaktu s vodou. Základné havarijné poistenie má v takomto prípade oporu vo výlukových ustanoveniach, ktoré sa týkajú poškodenia motora nasatím kvapaliny.
| Modelová situácia | Právny a poistný status | Odporúčaný postup vodiča |
|---|---|---|
| Vozidlo zaparkované na ulici zaleje prívalový dážď | Kryté ako živelná udalosť (povodeň/záplava). Plnenie bez krátenia, odpočítava sa len spoluúčasť. | V žiadnom prípade neštartovať. Odpojiť batériu, urobiť fotodokumentáciu výšky hladiny a privolať odťahovú službu. |
| Vjazd do zaplaveného podjazdu s viditeľnou hĺbkou vody | Všeobecná výluka (hydraulický ráz) alebo krátenie až 100 % pre hrubú nedbanlivosť. | Do vody nevchádzať. Ak už k zastaveniu došlo, nepretáčať motor štartérom a počkať na odtiahnutie na sucho. |
| Voda na ceste počas prudkého lejaku v neprehľadnom úseku | Sporné plnenie. Skúma sa možnosť vodiča prekážku včas spozorovať a rýchlosť jazdy. | Zabezpečiť záznam z palubnej kamery, vyfotografovať absenciu výstražného značenia a stav vozovky. |
| Zatopenie auta na lízing s vyhlásenou totálnou škodou | Poistné plnenie sa vinkuluje v prospech lízingovky. Klient dopláca rozdiel, ak nemá pripoistenie. | Bezodkladne nahlásiť lízingovej spoločnosti aj poisťovni, preveriť platnosť pripoistenia finančnej straty. |
Prevenčná povinnosť vodiča podľa Občianskeho zákonníka
Aj v situáciách, kedy poistná zmluva neobsahuje doslovnú formuláciu vylučujúcu hydraulický ráz, poistitelia siahajú po zákonnom rámci. Základným pilierom je § 799 ods. 3 Občianskeho zákonníka (zákon č. 40/1964 Zb.), podľa ktorého je poistený povinný dbať, aby poistná udalosť nenastala, a nesmie porušovať povinnosti smerujúce k odvráteniu alebo zmenšeniu nebezpečenstva. Na tento paragraf nadväzuje aj zákon č. 8/2009 Z. z. o cestnej premávke, konkrétne § 16 ods. 1, ktorý vodičovi prikazuje prispôsobiť rýchlosť a štýl jazdy stavu a povahe vozovky.
Ak vodič vedome vojde do vodnej plochy, ktorej hĺbku nepozná, porušuje tým svoju prevenčnú povinnosť. Poisťovňa argumentuje tým, že zaplavená vozovka predstavuje zjavnú prekážku, pred ktorou mal vodič zastaviť alebo zvoliť obchádzkovú trasu. Detailné pravidlá týchto postupov nájdete spracované v článku, ktorý slúži ako návod na čítanie poistných podmienok, kde sú rozobrané aj lehoty a sankcie za zanedbanie prevencie.
Postup likvidácie a havarijné poistenie pri hydraulickom ráze motora
Akonáhle nahlásite udalosť poisťovni, začína sa formálny proces preverovania technických a právnych okolností. Pri škodách na motore spôsobených vodou postupujú likvidačné tímy mimoriadne precízne, pretože ide o finančne náročné poistné udalosti. Štandardná lehota na nahlásenie škody poistiteľovi je do 15 dní pri vzniku udalosti na území Slovenskej republiky a do 30 dní, ak škoda nastala v zahraničí. Zmeškanie týchto lehôt bez vážneho dôvodu dáva poisťovni ďalší dôvod na komplikovanie výplaty.
Likvidátor pri obhliadke nehľadá len poškodené časti, ale predovšetkým technické dôkazy o tom, ako k škode došlo. V moderných automobiloch nie je možné skutočný priebeh udalosti zatajiť. Vozidlá sú vybavené sofistikovanou senzorikou, ktorá zaznamenáva prevádzkové údaje sekundu po sekunde, čo zohráva kľúčovú rolu pri posudzovaní, či havarijné poistenie a hydraulický ráz motora vyústi do plnenia, krátenia alebo zamietnutia.
Dáta z riadiacej jednotky a technická obhliadka motora
Počas technickej obhliadky v servise technik poisťovne vykonáva demontáž sacieho potrubia, kontroluje vzduchový filter a stav škrtiacej klapky. Prítomnosť bahna, lístia a jemného piesku vo vzduchovom boxe je nespochybniteľným dôkazom, že motor nasával vodu priamo z povrchu vozovky. Kľúčovú úlohu však zohráva riadiaca jednotka motora (ECU).
V pamäti závad riadiacej jednotky zostávajú zaznamenané takzvané „freeze frame“ dáta — zmrazené údaje z okamihu zlyhania agregátu. Poisťovňa si dokáže vyčítať:
- Otáčky motora v momente jeho náhleho zastavenia (odhalia, či šiel motor na voľnobeh, alebo bol vytočený pod plynom).
- Rýchlosť vozidla pri náraze na vodnú hladinu.
- Polohu plynového a brzdového pedála tesne pred zhasnutím.
- Teplotu chladiacej kvapaliny a tlak v sacom potrubí.
- Počet následných pokusov o naštartovanie po kritickom zastavení motora.
Ak riadiaca jednotka preukáže, že motor točil 2 500 otáčok za minútu pri rýchlosti 45 km/h a po zhasnutí nasledovali tri neúspešné pokusy o opätovné naštartovanie, pozícia vodiča pri uplatňovaní nároku je prakticky stratená. Takýto záznam jednoznačne usvedčuje vodiča z aktívnej jazdy cez hlbokú vodu a následného zhoršenia rozsahu škody.
Hrubá nedbanlivosť a zákonné dôvody na zamietnutie výplaty
Ak zmluva hydraulický ráz priamo nevylučuje, poisťovňa pristupuje k aplikácii § 802 Občianskeho zákonníka. Tento paragraf dáva poistiteľovi právo poistné plnenie primerane znížiť, ak poistený porušil povinnosti uložené právnymi predpismi alebo poistnou zmluvou a toto porušenie malo podstatný vplyv na vznik poistnej udalosti alebo na zväčšenie jej rozsahu. V prípade preukázania hrubej nedbanlivosti môže poisťovňa plnenie krátiť o 50 % až 100 %, čo v praxi znamená úplné odmietnutie prevzatia nákladov.
Hrubá nedbanlivosť sa posudzuje individuálne. Ak vodič vošiel na úsek cesty, pred ktorým bola osadená prenosná dopravná značka „Prekážka na ceste“ alebo „Zákaz vjazdu“ z dôvodu zaplavenia, ide o jednoznačný priestupok s následkom nulového poistného plnenia. Ak však cesta zaplavená nebola a k natečeniu vody došlo v dôsledku neočakávaného zlyhania kanalizácie v neprehľadnej zákrute, poistený má šancu obhájiť svoje práva — často však až po predložení nezávislého znaleckého posudku z odboru cestnej dopravy. To, ako celkovo prebieha likvidácia škody na aute a aké lehoty musí likvidačné oddelenie dodržať, určujú interné štandardy aj dohľad Národnej banky Slovenska.
Riešenie škody pri vozidle na lízing, úver alebo vo firemnom vlastníctve
Zničenie motora vodou naberá na komplexnosti, ak poškodené vozidlo nie je v bezdlžovom osobnom vlastníctve. Pri financovaní cez leasingovú spoločnosť alebo bankový autoúver je poistná zmluva viazaná vinkuláciou. To znamená, že akékoľvek poistné plnenie presahujúce bagateľnú sumu nepatrí automaticky vodičovi, ale primárne financujúcej inštitúcii, ktorá je zapísaná ako vlastník vozidla v osvedčení o evidencii.
Pokiaľ dôjde k hydraulickému rázu, pri ktorom servis vyčísli opravu na sumu blížiacu sa trhovej hodnote auta, lízingová spoločnosť spravidla trvá na ukončení lízingovej zmluvy a vyhlásení totálnej škody. Pre vodiča to môže znamenať katastrofálny finančný prepad, ak nemá dojednané doplnkové poistné produkty chrániace finančnú stratu.
Vinkulácia poistného plnenia v prospech financujúcej spoločnosti
Pri totálnej škode likvidátor stanoví takzvanú všeobecnú hodnotu vozidla (VŠH) tesne pred poistnou udalosťou. Od tejto sumy odpočíta hodnotu použiteľných zvyškov (vraku) a zmluvne dohodnutú spoluúčasť. Výsledná suma sa neposiela klientovi, ale odchádza lízingovej spoločnosti na základe vinkulačného tlačiva. Lízingovka použije plnenie na vyrovnanie zostatku nesplateného finančného záväzku (istiny úveru alebo lízingu).
Ak poisťovňa plnenie zamietne z dôvodu výluky na havarijné poistenie a hydraulický ráz motora, lízingová spoločnosť okamžite vyzve klienta, aby zostatok financovania uhradil zo svojho vrecka. Klient tak zostáva bez auta a zároveň s povinnosťou doplatiť tisíce eur lízingovke. Jediným účinným ochranným štítom v tejto situácii býva GAP poistenie pri leasingu, respektíve správne nastavené GAP poistenie pri lízingu a úvere. Ak je však základná škoda z kaska zamietnutá z dôvodu hrubej nedbanlivosti, väčšina GAP produktov kopíruje rozhodnutie primárneho poistiteľa a plnenie taktiež odmietne.
Rozdiely medzi firemným autoparkom a súkromným vlastníkom
Pri firemných vozidlách sa prístup poistiteľa často líši z hľadiska dokazovania a zodpovednosti za škodu. Ak firemné auto poškodí zamestnanec, nastupuje do hry Zákonník práce. Zamestnávateľ je povinný preukázať, kto vozidlo viedol, a pokiaľ poisťovňa plnenie skráti pre hrubú nedbanlivosť šoféra, firma môže od zamestnanca vymáhať náhradu škody len do výšky štvornásobku jeho priemerného mesačného zárobku (pokiaľ nešlo o úmyselné konanie alebo jazdu pod vplyvom omamných látok).
Poisťovne pri fleetovom poistení veľkých firiem občas uplatňujú miernejší likvidačný meter vďaka vyjednávacej sile makléra, no pri menších podnikateľoch a živnostníkoch skúmajú každú jazdu rovnako nekompromisne ako u súkromných osôb. Pri správe vozového parku sa preto odporúča preveriť, či zmluva obsahuje malus pri havarijnom poistení, ktorý po takejto nákladnej škode dramaticky predraží poistné pre celú firemnú flotilu.
Náklady na opravu, totálna škoda a havarijné poistenie a hydraulický ráz motora
Finančný rozmer poškodenia motora vodou je pre bežného majiteľa auta zdrvujúci. Moderné preplňované motory s priamym vstrekovaním sú precízne skonštruované strojárske celky. Pri vniknutí vody nestačí vymeniť ohnutú ojnicu. Deformáciami trpia uloženia kľukového hriadeľa, dochádza k mikrotrhlinám v bloku a poškodeniu ventilových rozvodov. V autorizovaných servisoch sa opravy tohto typu prakticky nevykonávajú formou generálnej opravy — výrobca predpisuje výmenu takzvaného polomotora (short block) alebo celého agregátu vrátane vstrekovacieho systému a turbodúchadla.
Ak hodnota opravy podľa normatívov výrobcu presiahne hranicu totálnej škody, poisťovňa vozidlo automaticky prehlási za ekonomicky neopraviteľné. Táto hranica je v poistných podmienkach na slovenskom trhu stanovená spravidla na 85 % všeobecnej hodnoty vozidla, pri niektorých produktoch dokonca už na úrovni 70 % až 80 %. Viac informácií o tom, kedy presne nastáva totálka na aute, vám pomôže pochopiť výpočtové vzorce poistných matematikov.
| Položka / Parameter | Štandardná hodnota na slovenskom trhu | Dopad na poistné plnenie |
|---|---|---|
| Oprava / výmena motora po nasatí vody | 3 000 EUR až viac ako 15 000 EUR | Pri starších autách okamžite prekračuje hranicu totálnej škody. |
| Hranica ekonomickej totálnej škody | Náklady na opravu vyššie ako 85 % VŠH | Poisťovňa neplatí faktúru zo servisu, ale vyplatí trhovú hodnotu mínus vrak. |
| Základná spoluúčasť v kasku | 5 % s minimom 165 EUR | Suma, ktorú poistený vždy dopláca z vlastného vrecka pri každej škode. |
| Zvýšená spoluúčasť pri lacnejších poistkách | 10 % s minimom 331,94 EUR | Pri škode 10 000 EUR zaplatí klient zo svojho celých 1 000 EUR. |
| Lehota na nahlásenie škody v SR | Do 15 kalendárnych dní | Nedodržanie lehoty oprávňuje poistiteľa znížiť poistné plnenie. |
| Lehota na nahlásenie škody v zahraničí | Do 30 kalendárnych dní | Dôležité pri poistných udalostiach na zahraničných dovolenkách. |
Keď likvidátor uzná nárok na poistné plnenie, klient stojí pred zásadnou dilemou: pristúpiť na výmenu agregátu v certifikovanom servise, alebo súhlasiť s totálnou škodou a vziať si finančné vyrovnanie rozpočtom? Obidve riešenia majú svoje špecifiká, ktoré je nutné pred definitívnym rozhodnutím zvážiť.
| Výhody riešenia | Nevýhody riešenia |
|---|---|
| Autorizovaná výmena motora: Vozidlo získa nový alebo fabricky repasovaný agregát s plnou zárukou výrobcu na funkčnosť a tesnosť. | Riziko prekročenia limitu: Ak náklady stúpnu počas opravy, poisťovňa môže proces zastaviť a dodatočne vyhlásiť totálnu škodu. |
| Plnenie rozpočtom (totálna škoda): Klient obdrží finančné prostriedky na účet a vrak vozidla môže predať cez poistnú aukciu alebo súkromne. | Finančná strata: Vyplatená suma nikdy nestačí na nákup rovnako kvalitného jazdeného auta bez dodatočného doplatku z vlastných peňazí. |
| Pripoistenie finančnej straty (GAP): Pokryje rozdiel medzi trhovou cenou pred škodou a pôvodnou nákupnou cenou vozidla. | Závislosť od kaska: Ak primárna havarijná poistka zamietne plnenie pre hrubú nedbanlivosť, GAP odmietne vyplatiť doplatok tiež. |
Pri zvažovaní zmluvných podmienok sa oplatí pozrieť aj na to, ako fungujú poistenie motorových vozidiel v SR a aké výluky uplatňujú jednotlivé poisťovne. Pre mnohých motoristov predstavuje zaujímavú alternatívu kombinovaný balík PZP a kasko, kde bývajú asistenčné služby a riešenie živelných udalostí integrované na jednej zmluve. Špecifickú pozornosť si vyžadujú cesty mimo Slovenska — PZP a havarijné poistenie na dovolenke síce štandardne platia na celom geografickom území Európy vrátane Turecka, no zabezpečenie znaleckých dôkazov zo zatopeného úseku v zahraničí býva mimoriadne náročné. Ak máte nové vozidlo, vždy zvážte GAP pripoistenie k havarijnému poisteniu, ktoré chráni kapitál vložený do obstarania auta.
Pokiaľ dôjde k najhoršiemu a motor vo vode zlyhá, pamätajte na zlaté pravidlo: nikdy sa nepokúšajte o opätovné štartovanie. Vozidlo nechajte na mieste, zabezpečte dôkladnú fotodokumentáciu situácie na ceste a kontaktujte asistenčnú službu svojej poisťovne. Včasná a vecná komunikácia s likvidátorom rozhodne o tom, či havarijné poistenie a hydraulický ráz motora skončia vyplatením poistného plnenia, alebo nákladnou opravou na vaše vlastné náklady.
Časté otázky o hydraulickom ráze a kaskovom krytí
Preplatí mi havarijné poistenie zničený motor, ak vojdem do zaplaveného podjazdu?
Vo väčšine prípadov nie. Vjazd do viditeľne zaplavenej komunikácie považujú likvidátori za hrubú nedbanlivosť a porušenie prevenčnej povinnosti podľa § 799 Občianskeho zákonníka. Poistné podmienky navyše často obsahujú explicitnú výluku na poškodenie motora vniknutím vody do sacieho traktu pri jazde.
Aký je rozdiel medzi zaplavením auta na parkovisku a nasatím vody pri jazde?
Zatopenie stojaceho vozidla pri povodni je kryté ako živelná udalosť bez krátenia (s odpočítaním dohodnutej spoluúčasti). Nasatie vody počas jazdy motorom v chode je mechanické poškodenie spôsobené prevádzkou auta na nevhodnom teréne, ktoré spadá pod výluky alebo krátenie plnenia.
Môžem skúsiť znova naštartovať, ak motor po prejazde mláky okamžite zhasol?
Nikdy to nerobte. Pokus o štartovanie motora, v ktorom je voda, vedie k okamžitej deštrukcii vnútorných komponentov (ohnutie ojnice, prerazenie bloku motora štartérom). Navyše riadiaca jednotka zaznamená pokus o štart, čo poisťovňa použije ako dôkaz zväčšenia rozsahu škody vlastným zavinením.
Ako likvidátor zistí, že motor bežal, keď nasal vodu?
Technici poisťovne vykonávajú podrobnú obhliadku sacieho traktu, vzduchového filtra a vyčítajú dáta z riadiacej jednotky (ECU). Zmrazené dáta obsahujú presné otáčky motora, rýchlosť vozidla a polohu pedálov v okamihu zlyhania.
Čo robiť, ak poisťovňa poistné plnenie úplne zamietla?
Ak nesúhlasíte so záverom likvidácie, podajte písomnú námietku (reklamáciu) proti rozhodnutiu poistiteľa. Zároveň si zabezpečte nezávislý znalecký posudok z odboru dopravy, ktorý preukáže, že zaplavenie úseku nebolo možné včas predvídať a mechanizmus poškodenia nezavinila hrubá nedbanlivosť vodiča.